親族にマイホームを売っても『3,000万円特別控除』は使える?特例が使えない親族と住宅ローン控除との注意点
谷口裕之輔(税理士・元国税調査官)
姫路で相続のご相談なら相続専門の谷口税理士事務所へ

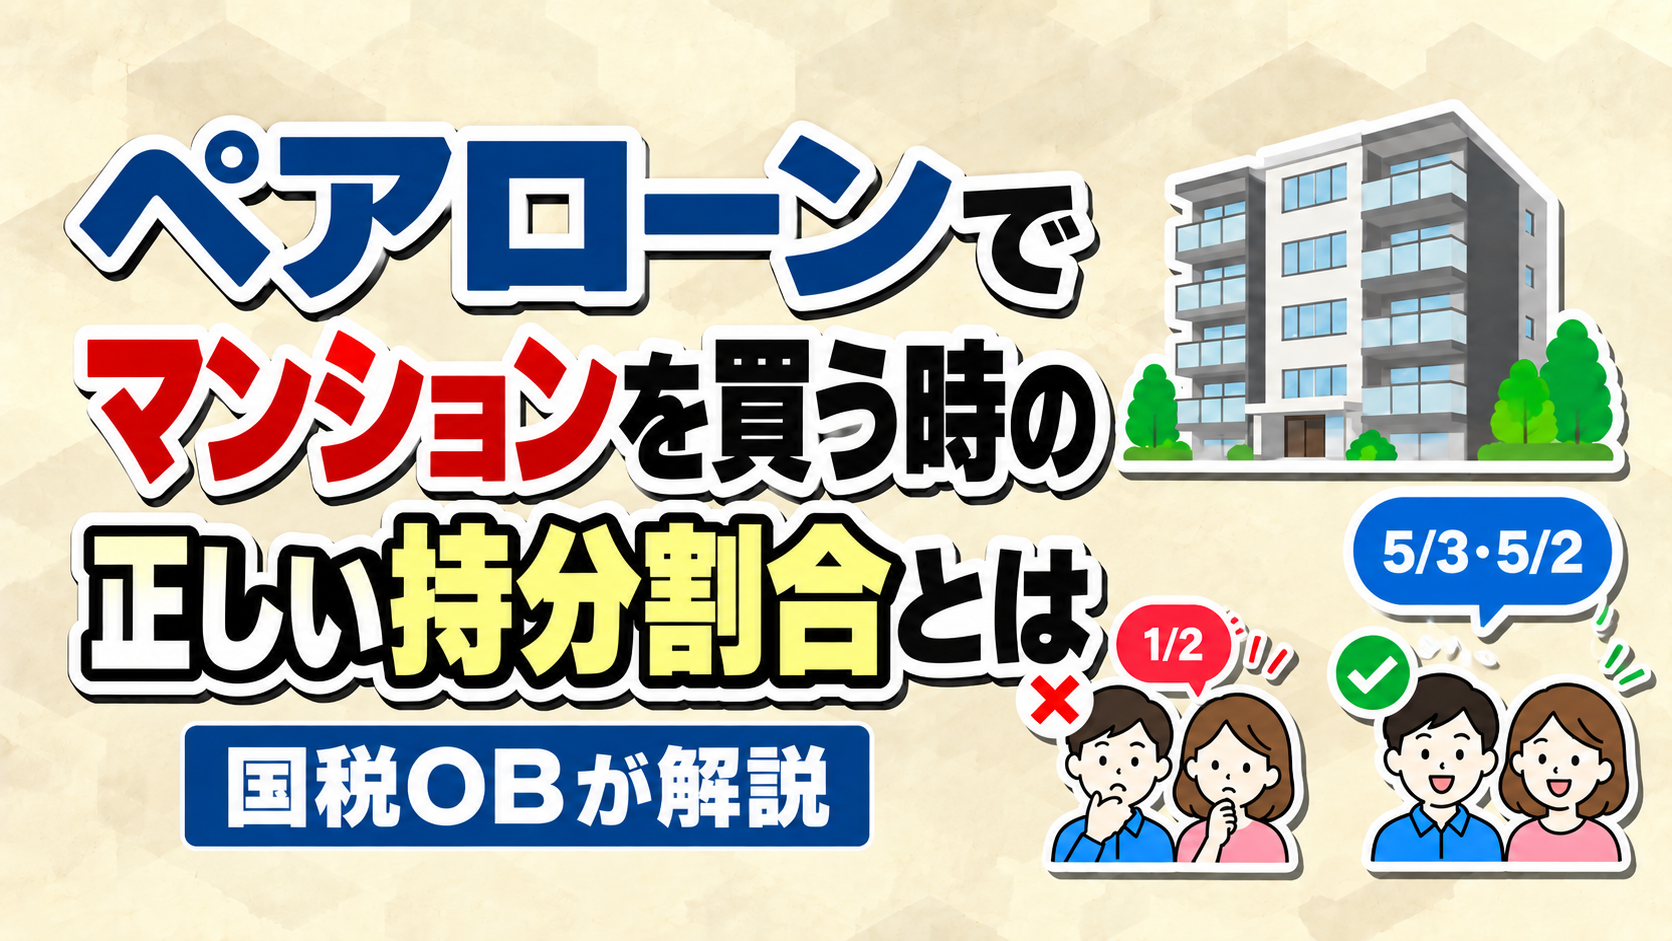
結論から申し上げますと、今回のケースで持分を2分の1ずつにすると、奥さまに400万円の贈与があったとされ、約33万円の贈与税が掛かってしまいます。
ですが、資金の負担割合に合わせて「夫5分の3・妻5分の2」で登記すれば、贈与税は一切掛かりません。
なぜそうなるのか、順番に見ていきましょう。
税務上、夫婦であっても財産は「1人ひとり別々のもの」として扱われます。
そして不動産の場合、
・誰がいくら出したか(資金の負担割合)
・誰がどれだけ持っているか(登記の持分)が一致していなければなりません。
【夫】
・頭金:800万円
・ローン:1,600万円
・実際に負担する額:2,400万円
【妻(質問者さん)】
・頭金:0円
・ローン:1,600万円
・実際に負担する額:1,600万円
一方で、持分を2分の1ずつにすると、それぞれ「2,000万円分」を所有することになります。
・質問者さんの持分:4,000万円×1/2=2,000万円
・質問者さんが実際に負担する額:1,600万円
・差額:2,000万円-1,600万円=400万円
つまり質問者さんは、自分では出していない400万円分の不動産を手に入れることになり、この400万円が「夫からの贈与」と判断されてしまうわけです。
夫婦間の贈与は、親子間のような「特例税率」が使えず、一般税率で計算します。
・贈与額:400万円
・基礎控除:110万円
・課税価格:400万円-110万円=290万円
・贈与税(一般税率15%):290万円×15%-10万円=33万5,000円
つまり、「夫婦で公平に登記したつもり」だったのに、余分に33万円以上の税金が発生してしまうんですね。
なお、最大2,000万円まで非課税となる「贈与税の配偶者控除」もありますが、婚姻期間20年以上のご夫婦が対象のため、結婚3年目の質問者さんは使えません。
配偶者控除の仕組みや、使うと得をする人・損をする人については、
夫婦だったら使うべき?おしどり贈与(最高2,000万円非課税)を使って得をする人・損をする人で詳しく解説しています。
「夫婦間のことだからバレないだろう」は通用しません。
不動産を登記すると、その情報は法務局から税務署へ通知されます。
私が国税の現場にいた頃も、不動産を購入された方には「お買いになった資産の買入価額などについてのお尋ね」を送り、資金の出どころを確認していました。
特に夫婦の共有名義は、資金と持分のズレが起きやすく、チェックの目が厳しくなるポイントなんです。
登記を行う際は、資金の負担額に比例した次の持分割合で行ってください。
・夫:2,400万円÷4,000万円=5分の3
・妻:1,600万円÷4,000万円=5分の2
そうすれば、贈与税は一切掛かりません。
不動産は一度登記すると、後から直すのにも手間と費用が掛かります。
ぜひ購入前のこのタイミングで、ご夫婦で資金の出し方と持分を整理しておいていただければと思います。
【関連記事】
・【注意】夫婦共有口座は税務調査を誘発する恐れあり!
・【国税OBが語る】家族間での安易なお金の移動は将来的に税務調査の的になる!
・【国税OBが語る】専業主婦(夫)が気を付けておくべき家庭内の贈与問題〝5選〟
【 初回相談無料! 土・日・祝日も営業しております! 】

初回相談無料!
土・日・祝日も営業しております!