【国税OBが解説】遺産分割協議書の作成後に新たな財産が見つかったらどうする?遺産分割協議書は作り直し?申告書も再提出?
谷口裕之輔(税理士・元国税調査官)
姫路で相続のご相談なら相続専門の谷口税理士事務所へ

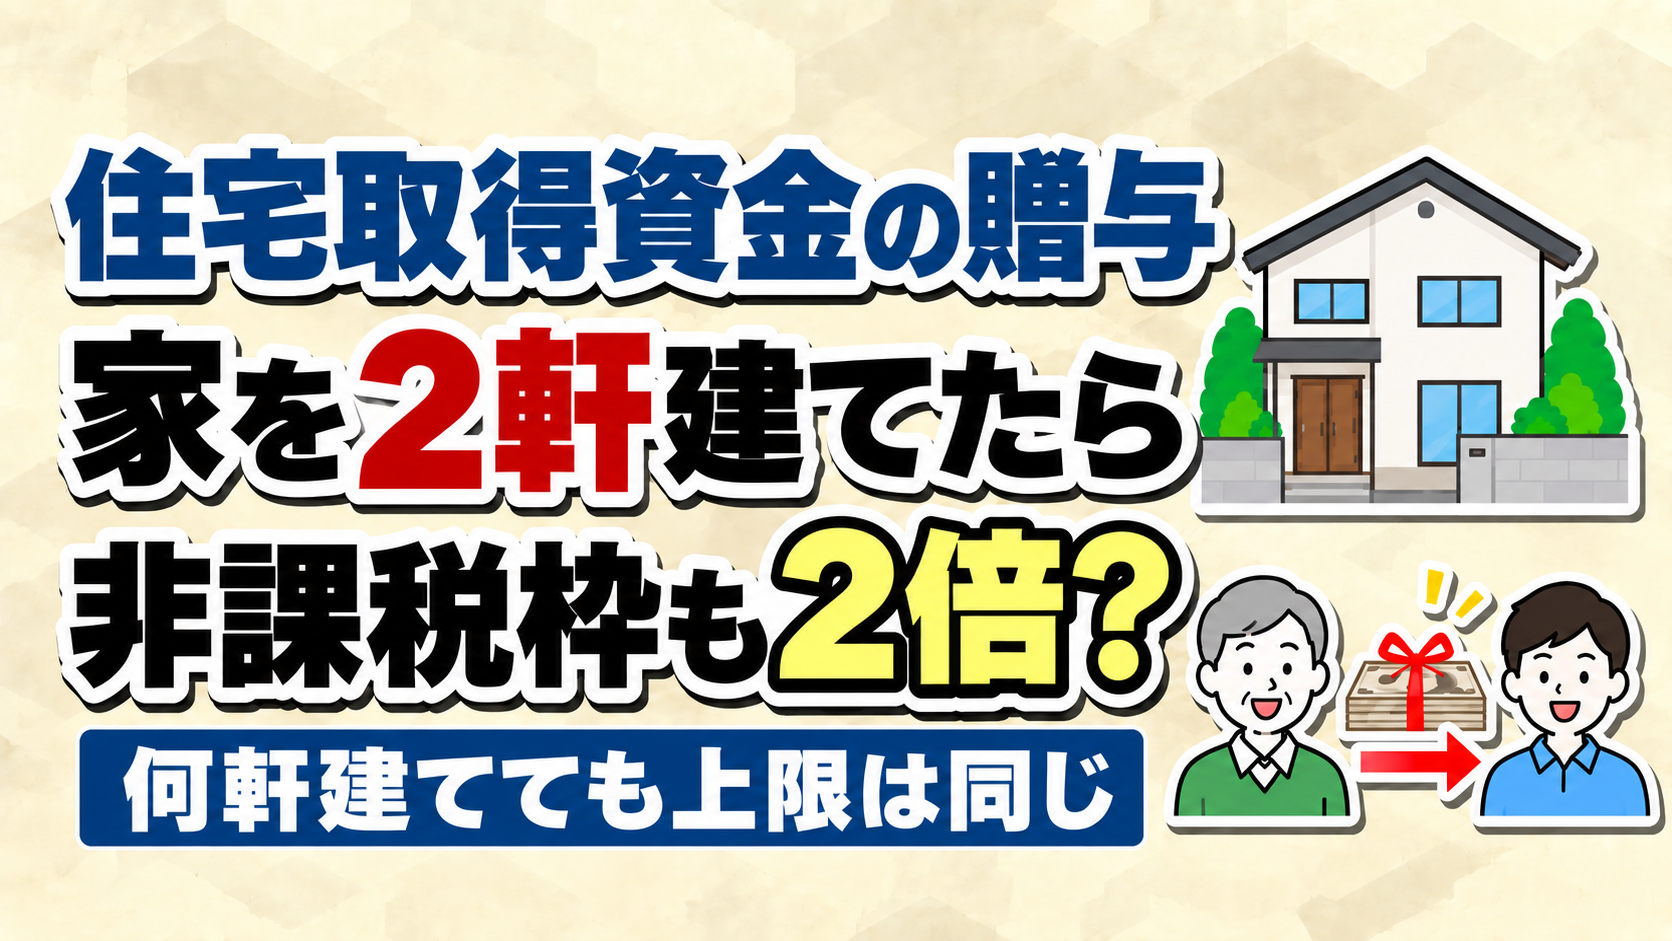
結論から申し上げますと、たとえ息子様名義で2軒分の家を建てる予定だとしても、非課税枠は最高で1,000万円までしか利用できません。
この特例の非課税枠は「建てた家の数」ではなく、「贈与を受ける人1人につき通算いくらまで」で判定されるためです。
なぜそうなるのか、そして2軒目を建てる際に特に注意すべき点について、順番に見ていきましょう。
『住宅取得資金の贈与』の非課税枠は、
・「何軒の家を建てたか」ではなく、
・「贈与を受けた人(受贈者)1人につき通算でいくらまで」
という考え方で判定を行います。
そのため、同じ方が2軒分の家を建てる予定だとしても、使える枠は以下の金額が上限となります。
・省エネ等住宅の場合:通算1,000万円まで
・その他の住宅の場合:通算500万円まで
なお、令和6年分以降に初めてこの特例を使われる方の場合、
・1軒目の購入(省エネ等住宅)で700万円分の枠を使っていれば、
・2軒目(省エネ等住宅)の購入時に使えるのは、残りの300万円分だけ
というように、あくまでも「残額」が限度額となる点も押さえておいてください。
特例を利用するための要件全体については、
「【2026年最新版】住宅取得資金の贈与は最高で1,000万円までが非課税に!特例を利用するために必要な〝8つの条件〟を解説!」で詳しく解説していますので、あわせてご覧ください。

そしてもう一つ、こちらの方がより重要なポイントになります。
この制度は、
・贈与を受けた本人が、
・自分自身で住むための家屋を取得すること
が大前提となっている制度です。
そのため、2軒目が次のような家である場合には、そもそも特例の対象外となってしまいます。
・人に貸すための賃貸用物件
・週末だけ使う別荘
・ご両親や子供さんなど、ご家族が住むための家
「枠が残っているから、2軒目にも使ってしまおう」と安易に判断してしまいますと、後から特例が否認され、多額の贈与税を支払う羽目になりかねません。ここは十分にご注意ください。
一方で、お子さんが2人いらっしゃって、それぞれがご自身の住む家を建てられるというケースであれば、話は別です。
この場合は贈与を受ける人(受贈者)が別々ですから、
・長男さんへの贈与:最高1,000万円まで非課税
・次男さんへの贈与:最高1,000万円まで非課税
・ご家庭全体では:合計2,000万円まで非課税
という形で、お一人ずつに非課税枠を使うことが可能です。
贈与をされる親御さんの立場から見ますと、「1人に2軒分」ではなく「お子さん1人ずつに1軒分」という形の方が、結果的に多くの財産を非課税で移転できる、というわけです。
住宅取得資金の贈与の非課税枠について、押さえておきたいポイントは次の3点です。
・非課税枠は「物件ごと」ではなく「贈与を受ける人ごと」に通算1,000万円(省エネ等住宅の場合)
・2軒目が賃貸用、別荘、家族が住む家であれば、そもそも特例の対象外
・受贈者が別々であれば、それぞれに非課税枠が使える
住宅資金の援助は金額が大きくなりやすく、特例の適用を誤ると贈与税の負担も大きくなります。ご判断に迷われる場合は、実行前に専門家へご相談ください。
【動画でも詳しく解説しています】
住宅取得資金の贈与の特例を利用するための条件については、こちらの動画で解説しています。
【 初回相談無料! 土・日・祝日も営業しております! 】

初回相談無料!
土・日・祝日も営業しております!